Las publicaciones programadas—como los datos de inflación (por ejemplo, el IPC), empleo o decisiones de bancos centrales—se presentan a una hora fijada y conocida, por lo que el mercado sabe cuándo se resuelve la incertidumbre. Antes de la publicación, el libro visible se afina y los diferenciales se amplían. Al publicarse el dato, el volumen y la velocidad saltan bruscamente. El primer movimiento suele ser rápido, parcial y a menudo se revierte en segundos mientras las órdenes se ejecutan a malos precios y los algoritmos reaccionan a los titulares. Leer el order flow aquí exige separar la liquidez descansando de la ejecutada, reconocer por qué las primeras operaciones engañan y esperar a que el mercado digiera antes de evaluar la aceptación.
El libro visible antes de la publicación
Solo las órdenes agresivas mueven el mercado. Las órdenes limitadas pasivas descansan como barreras: bids por debajo, asks por encima. Para que el precio suba, las compras agresivas deben consumir el ask pasivo. Las compras a mercado se emparejan con asks esperando; las ventas a mercado con bids esperando (Bid/Ask volumen y agresores).
Antes de la publicación, los proveedores de liquidez suelen cotizar menor tamaño y diferenciales más amplios, dejando el libro visible más fino; las órdenes descansando pueden cancelarse justo antes o durante el dato. La profundidad cambia en segundos (375 contratos -> 100 en dos segundos). No conviene fiarse de lo que descansa en el libro, sino en lo que realmente se ejecuta. El libro es lo que se ofrece (puede retirarse en cualquier momento); el footprint es lo que ocurrió (no puede retractarse).
Por qué los primeros segundos engañan
Al publicarse el dato, el volumen y la velocidad saltan, y los diferenciales se amplían. El movimiento inicial suele ser rápido, parcial y a menudo se revierte en segundos a medida que las órdenes se ejecutan lejos del precio esperado (deslizamiento o slippage) y los algoritmos reaccionan a los titulares.
Como el libro está fino, el precio recorre niveles con bajo volumen. Un extremo creado por un pico de noticias no comparte la lógica habitual de la subasta (Cómo leer grandes órdenes). Confundir los segundos iniciales con un veredicto mezcla el ruido de ejecución con la convicción. Tras los primeros segundos, el mercado suele dedicar tiempo a digerir; los participantes revalúan y la aceptación o rechazo se hace visible solo con el tiempo.
Imbalances en el footprint y delta en la ventana de noticias
Un imbalance refleja la dominancia de un lado agresivo leída en diagonal (compras al precio P frente a ventas al precio P-1). En un pico de noticias, las interpretaciones habituales fallan:
- El imbalance requiere volumen real: Una celda 6:2 es técnicamente un 300 %, pero dos contratos son ruido. En un libro vacío, los picos marcan ratios altos con volumen insignificante. Escala siempre el volumen a lo normal del mercado (Guía de footprint e imbalance).
- Contexto del delta de vela: Mide compras agresivas menos ventas en una vela. Un delta grande en un pico suele reflejar liquidez barrida y no continuación. Un delta de +20 en 30 contratos es ruido; el delta en sesiones finas frente al de tras la apertura de EE. UU. son mundos distintos (Delta de la vela y rupturas).
- Delta acumulado (CVD): El delta describe el ahora; el CVD rastrea la suma acumulada para mostrar quién gana en el tiempo.
| Métrica | Sesión ordinaria | Ventana de noticias |
|---|---|---|
| Libro visible | Órdenes limitadas densas. | Comúnmente fino; cotizaciones menguan, órdenes canceladas. |
| Primer movimiento | Subasta continua bidireccional. | Rápido, parcial, a menudo revertido; deslizamiento. |
| Imbalance | Agresión con volumen. | Distorsionado por niveles vacíos; escalar a lo normal. |
| Absorción | Defensa pasiva en niveles marcados. | Mechas falsas por diferenciales; exige 3 condiciones. |
Absorción y subastas inacabadas
Las reacciones a noticias generan mechas violentas que se confunden fácilmente con absorción. La absorción aparece en casi cualquier vela: por sí sola no es una señal; operar cada absorción lleva a la sobreoperativa. La absorción real exige tres condiciones simultáneas:
- Tamaño: Volumen en el extremo muy por encima del promedio por nivel de la vela.
- Relación cruzada: El agresor que fracasa muestra predominio diagonal de volumen, pero el precio después retrocede desde el extremo.
- Rechazo: El cierre se aleja realmente del extremo (una mecha auténtica).
La absorción nunca se opera de forma aislada, solo en confluencia con un nivel clave.
Una subasta inacabada (unfinished auction) ocurre cuando se cruzan operaciones en el bid y en el ask en el máximo o mínimo de la vela. El mercado tiende a volver y completarla; por sí sola, no es una señal.
Lista práctica de verificación
Secuencia estructural:
- Antes de la publicación: Revisar la profundidad del libro. Observar si los diferenciales se abren y el tamaño cotizado disminuye. Las órdenes descansando pueden retirarse en cualquier momento.
- Durante los primeros segundos: Saltos de volumen y velocidad. Los diferenciales se amplían y el deslizamiento aumenta; la primera reacción suele ser ruido más que un movimiento confirmado.
- Tras la digestión: Buscar pruebas de aceptación (el precio cotiza y sostiene una nueva zona) frente a rechazo (volumen alto absorbiendo avances y el precio retrocediendo).
Estudio de la reacción con perfil de volumen anclado
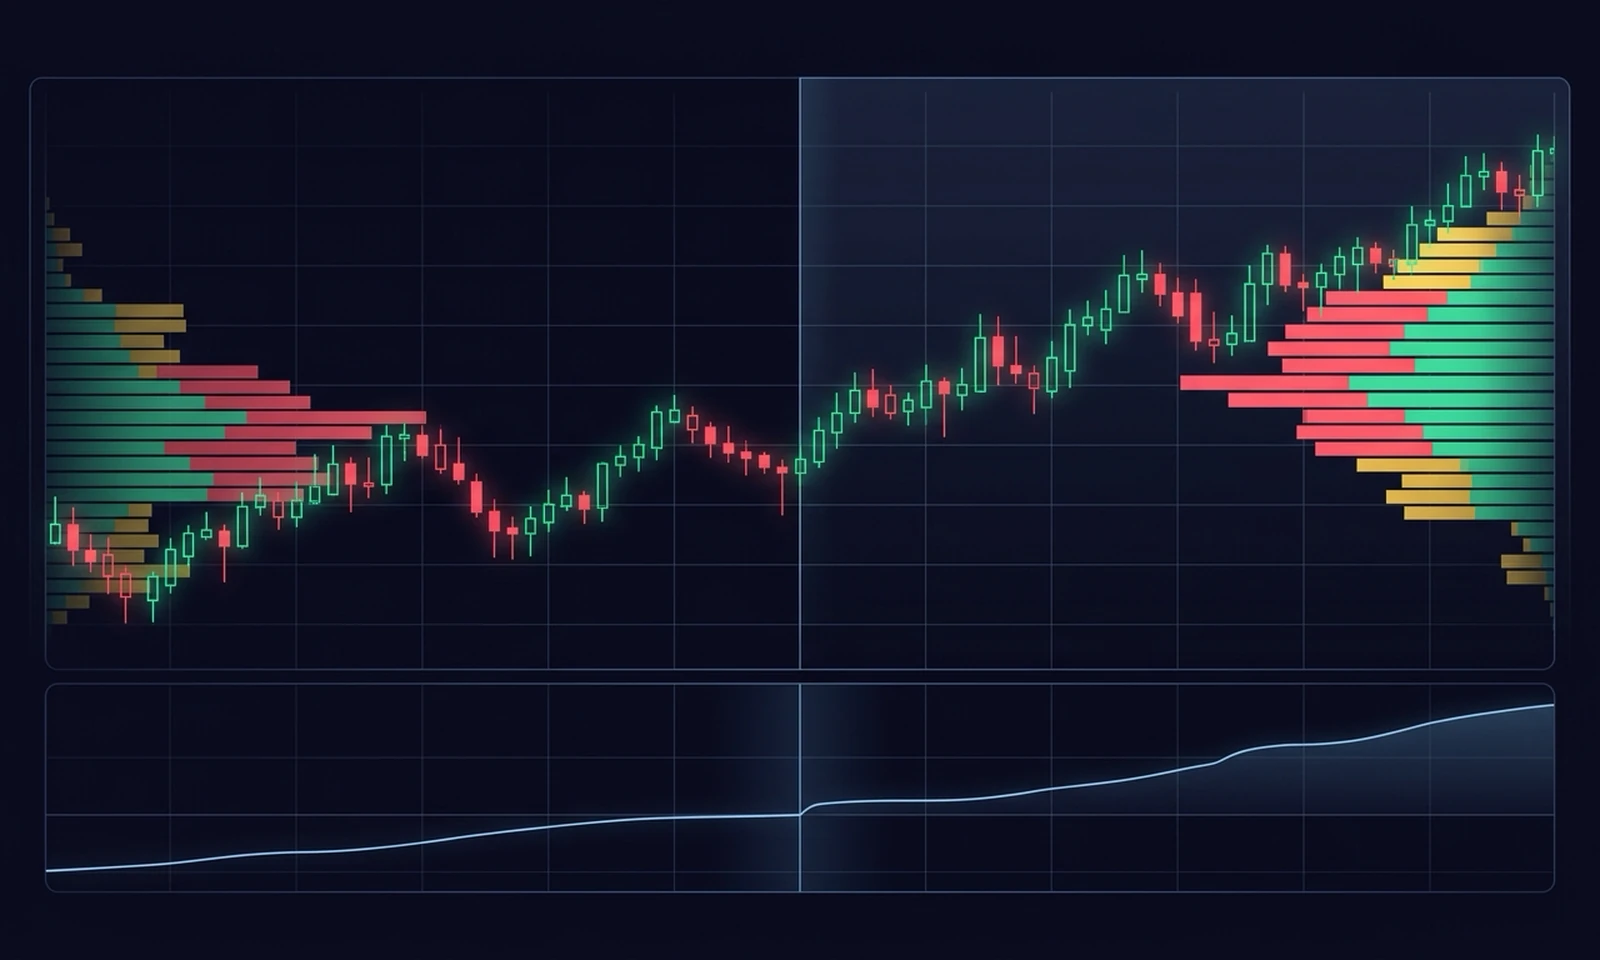
Una vez calmada la volatilidad inicial, evalúa la respuesta con el perfil de volumen anclado (Anchored Volume Profile). Selecciona un rango como la reacción a la noticia y proyecta la distribución del volumen.
Ancla a un punto lógico, como la noticia o un impulso brusco. Anclar al azar da resultados al azar. Comprueba si se sigue sumando volumen al avance o si se seca. Aporta perspectiva estructural sobre la participación, pero no predice hacia dónde irá el precio.
Límites honestos: deslizamiento, diferenciales e invalidación
Leer el order flow exige aceptar límites estructurales. Cerca de las noticias, los diferenciales amplios y el deslizamiento implican ejecuciones alejadas de los niveles previstos. Incluso tras esperar la digestión, interpretar aceptación puede ser erróneo.
Nota honesta sobre el riesgo: Las publicaciones macroeconómicas, decisiones de bancos centrales y vencimientos pueden desbordar niveles técnicos y estructuras de order flow. Las herramientas de flujo y los modelos de cobertura describen mecánicas, no garantías. El deslizamiento puede ser severo. Operar conlleva riesgo de pérdida; nada aquí es una recomendación.
Preguntas frecuentes
¿Por qué se afina el libro visible antes de las noticias programadas?
Los proveedores de liquidez suelen cotizar menor tamaño y diferenciales más amplios antes del dato, afinando el libro visible; las órdenes descansando pueden cancelarse justo antes o durante el dato.
¿Por qué suele engañar la primera reacción tras una noticia?
El volumen y la velocidad saltan con un libro fino, generando movimientos rápidos, parciales y con deslizamiento mientras los algoritmos reaccionan a los titulares antes de que los participantes digieran la noticia.
¿Cómo deben leerse los imbalances del footprint durante una noticia?
Los imbalances exigen volumen real. En un libro vacío, una celda 6:2 marca 300 % pero es ruido. Escala siempre el volumen contra lo normal para ese mercado y hora.
¿Predice el perfil de volumen anclado la dirección posterior a la noticia?
No. El perfil de volumen anclado muestra cómo se distribuyó el volumen en la reacción para revelar la participación, pero no predice hacia dónde irá el precio.
El estudio Volume Imprint ($17/mes, de pago) visualiza imbalances diagonales, absorción con tres condiciones y subastas inacabadas, mientras que Delta Volume ($9/mes, de pago) muestra el delta por vela; CVD y Bid/Ask son gratuitos de forma permanente, con 14 días de prueba en todos los estudios. Lecturas relacionadas: Bid/Ask volumen, Guía de footprint, Delta de vela y Perfil de volumen anclado.